マイクロキャップの経営陣が、意思だけで株価を引き上げることはできません。しかし、長期的な一株当たり価値を支えるキャッシュフローを生み出し、その使い道を判断することはできます。
本稿は2回シリーズの前編です。前編では資本配分の「四つの問い」を、後編ではマイクロキャップ特有の注意点と、米国企業3社・西川ゴム工業の実例を株価チャートとともにご紹介します。
要旨
- 株価を決めるのは三つの要素です。事業が生み出すキャッシュ、経営陣がそのキャッシュをどう使うか、そして両者を知り、信頼する投資家の数。このうち最初の二つは、経営陣が大きく働きかけられる領域です。
- あらゆる資本配分の判断は、四つの問いを順番に通ります。余剰資本はあるか。資本コストを上回る再投資先はあるか。財務基盤の強化に充てる必要はあるか。その余剰は継続的か、一時的か。答えに応じて、本業への集中から定期配当まで、九つの選択肢のいずれかに行き着きます。
- 本源的価値を下回る価格での自社株買いは、残る株式の一株当たり価値を高め得ます。配当は株主に現金を分配する手段であり、いずれも株価の上昇を保証するものではありません。IRは市場がそれに早く気づく確率を高めます。そして、そのどちらにも説得力を与えるのがファンダメンタルズです。
上場マイクロキャップのお客様から最も多く伺うご相談は、「当社の株価は安すぎる」というものです。たいていは、IR会社の変更やプレスリリース、投資家カンファレンスへの登壇、株式併合、SNSでの発信といったご要望が続きます。いずれにも意味はあります。ただ、そこには共通する前提が隠れています。「メッセージさえ正しければ、株価は経営陣が設定できる入力値である」という前提です。そうではありません。株価は「結果」です。事業が生み出すキャッシュ、経営陣がそのキャッシュをどう使うか、そして両者を知り、信頼する投資家の数を映したものにすぎません。三つのうち二つは、経営陣が大きく働きかけられる領域です。三つ目の「注目」は、最初の二つがなければほとんど価値を持ちません。
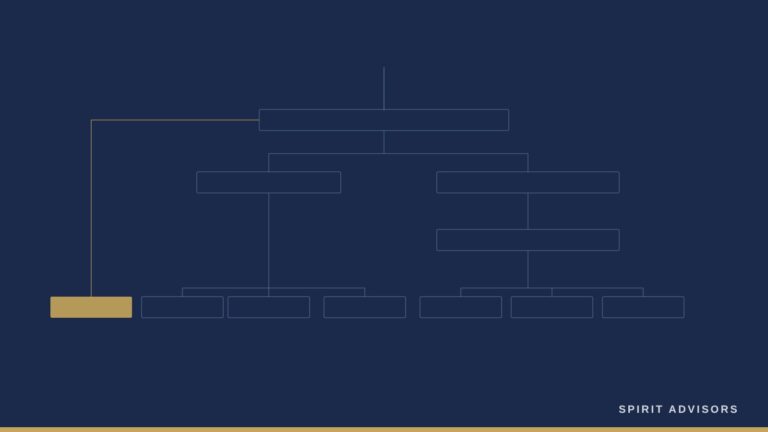
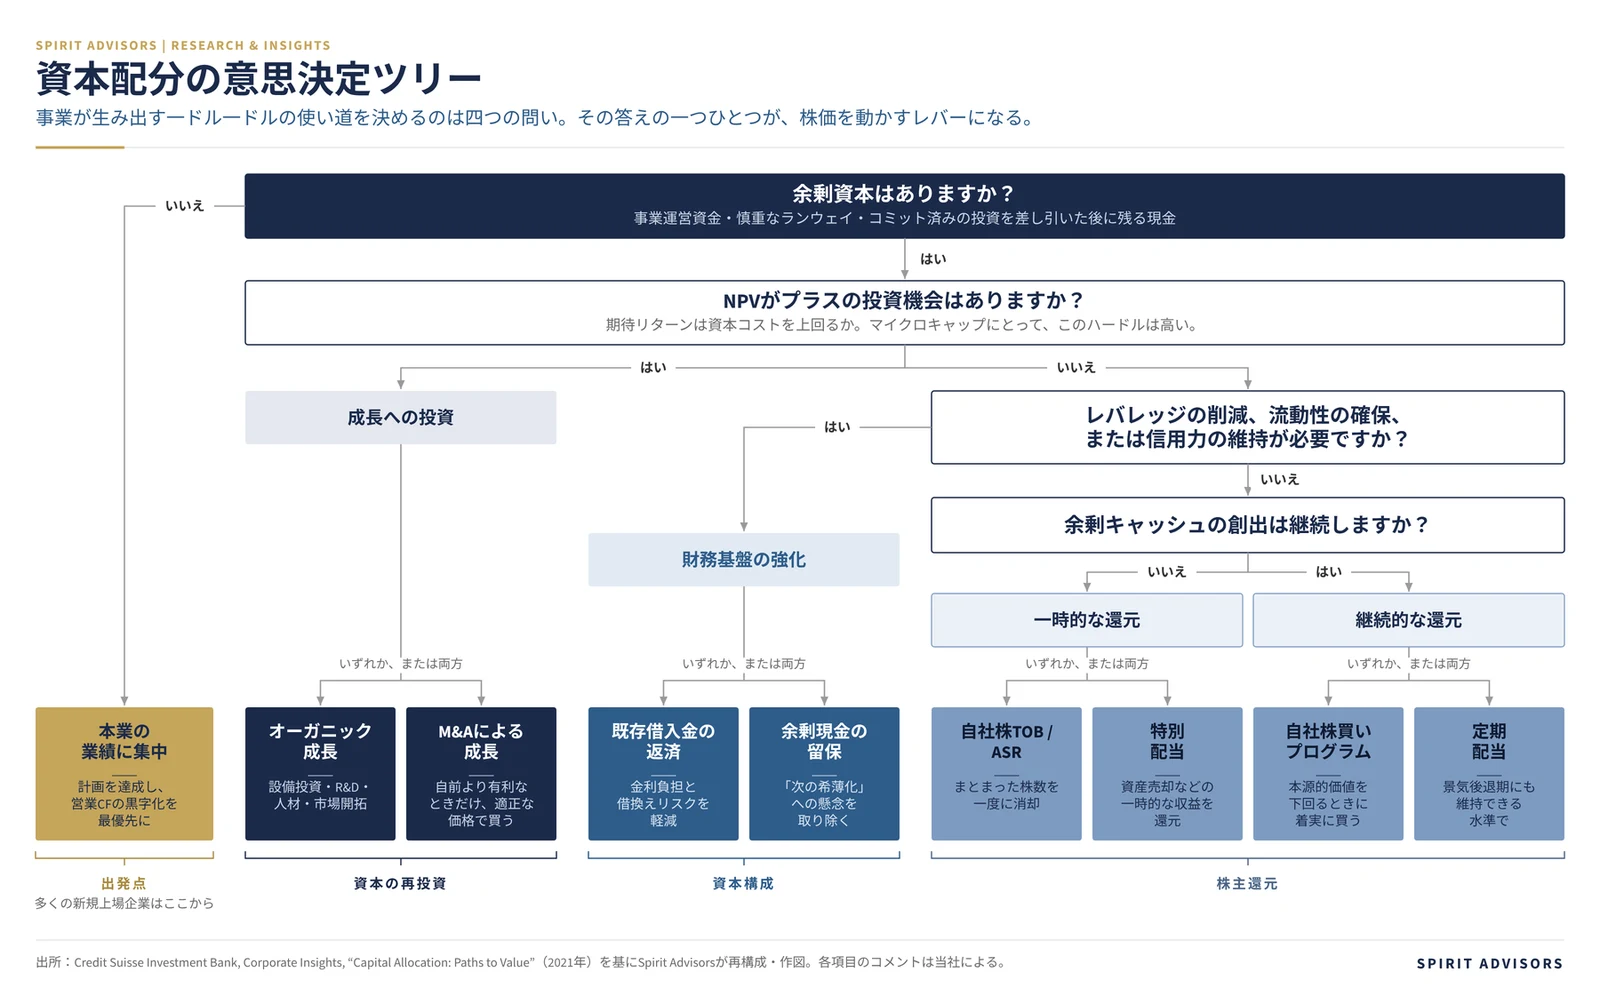
だからこそ、以下の意思決定ツリーは、すべてのマイクロキャップ経営者の机に置いておく価値があります。原典はクレディ・スイス投資銀行部門が公表した資本配分のフレームワークで、その論理は一枚に収まるほど簡潔です。四つの問いを厳密な順序で問い、余剰資本の一ドル一ドルを九つの行き先のいずれかに振り分ける。当社で図を描き直し、各行き先に実務的な一言コメントを添えました。重要なのは個々の箱よりも「順序」です。小型上場企業で私たちが目にする価値毀損の多くは、問いに誤って答えたことではなく、問いを飛ばしたことから生じています。
問い一:本当に余剰資本はあるか
余剰資本とは、手元の現金残高のことではありません。事業運営の資金を賄い、十分な資金余力を確保し、必要な元利払いを行い、すでに実行を約束した投資の資金を確保した後に残るものです。現金1,500万ドルを持ち、年間の営業キャッシュ流出が900万ドルの会社に余剰資本はありません。ほかの資金需要を考慮する前でも、その流出ペースで賄える期間は約20か月です。
上場して日の浅いマイクロキャップ、とりわけ直近2〜3年に上場した企業の多くにとって、この最初の問いへの正直な答えは「いいえ」です。IPOで調達した資金は目論見書の資金使途に記載されており、投資家は経営陣にその履行を求めます。この場合、図が示す行き先は一つだけ、左端の金色の箱、すなわち「本業の業績への集中」です。実務的には、達成できるガイダンスを示し、それを確実に達成すること。売上高と売上総利益率の四半期ごとの改善を示すこと。営業キャッシュフローの黒字化に向けて進むこと。そして、誰も推測しなくて済むよう、手元資金で事業を継続できる期間を明確に示すことです。市場は企業が小さいことは許します。しかし、サプライズは許しません。
ここで一つ注意が必要です。マイクロキャップで最もよく見られる資本配分の誤りは、この問いに「いいえ」と答えながら「はい」であるかのように行動することです。たとえば「株価を下支えする」ためにIPO資金で自社株買いを発表する。これは、調達したばかりの資本にそれ以上の使い道がないと投資家に伝えることになり、ただでさえ薄い浮動株をさらに減らし、株価を数日以上動かすことはまずありません。余剰資本がないのであれば、株主にとって最も望ましい行動は、まずそれを稼ぎ出すことです。
問い二:資本コストを上回る再投資先はあるか
余剰キャッシュが生まれたら、まず事業そのものに使うべきです。ただし、リターンが資本コストを上回る場合に限ります。マイクロキャップにとって、このハードルは高いものです。小型で流動性の低い株式を買う投資家は、そのリスクに見合う対価として10%台後半のリターンを求める場合があります。リターンが8%のプロジェクトは、そのリスクに応じた資本コストが8%を上回るなら、売上を伸ばしても価値を毀損します。「正味現在価値(NPV)がプラス」とは、同じリスクで投資家が他で得られる以上のリターンをそのプロジェクトが生むことを、正式に言い表したものにすぎません。
図には二つの道があります。オーガニック成長、すなわち生産能力の増強、製品開発、採用、米国市場への進出は、創業者主導の企業が最も高いリターンを得やすい領域であり、願望ではなく、回収期間とハードルレートを伴う「投資」として管理すべきです。M&Aは上場マイクロキャップにとって強力な手段になり得ます。非上場企業は上場企業より低い倍率で取引されることが多いためです。鍵は「対価」の規律にあります。自社株が割安なときに株式を発行して他社を買収すれば、それは最も高くつく資金調達になります。自社株が割安なら現金で、十分に評価されているなら株式で支払う。これを逆にすると、帳簿上は増益に見えた買収が、自社の株主から売り手側の株主へと価値を移転させることになります。
問い三:財務基盤の強化に充てる必要はあるか
余剰資本があり、ハードルを超える投資先がない場合、次の問いは守りの問いです。レバレッジを下げる、流動性を高める、あるいは信用力を維持する必要はあるか。ここから二つの選択肢が生まれます。
借入金の返済が報われるのは、その借入が高コストまたは危険な場合です。高クーポンの社債、転換価額修正条項付きの転換社債、あるいは継続企業の前提に疑義を生じさせかねない規模の借入などです。逆に、借入が低コストであれば効果は限られます。多くの日本企業は低い一桁台の金利で銀行借入を行っており、10%台の株主資本コストで調達したドルを使って、その何分の一かのコストで借りた円を返済するのは、最善の選択であることはまれです。
余剰キャッシュの留保は、マイクロキャップにとって図の中で最も過小評価されている選択肢です。小型上場企業が継続的に割安に評価される一因は、市場が「次の希薄化を伴う資金調達」を織り込んでいることにあります。黒字化までの計画を資金面で賄えることが明確に見える貸借対照表は、その重しを取り除きます。「追加の資金調達は必要ありません」という一言は、それが事実である限り、マイクロキャップの経営者が口にできる最も価値のある言葉の一つです。
問い四:その余剰は継続的か、一時的か
事業の資金が確保され、優良な投資案件に資金が充てられ、貸借対照表が健全であって初めて、図は株主還元にたどり着きます。それでも図はもう一つ問いを立てます。適切な手段は、余剰が繰り返し生まれるかどうかによって変わるからです。
余剰が資産売却、訴訟による回収、例外的に好調な一年といった一時的な事象によるものであれば、一度に還元します。特別配当は、継続を期待させることなく、一度に分配できます。株式公開買付け(自社株TOB)は、一定数の自社株式を一度に買い付けるもので、多くの場合、一定の価格帯の中で株主が売却価格を指定できるダッチ・オークション方式で行われます。加速型自社株買い(ASR)は同じことを銀行を通じて行う手法ですが、実務上は大型株の手段であり、マイクロキャップの規模では公開買付けが現実的な選択肢です。
余剰が継続的であれば、計画的な還元を約束します。自社株買いプログラムは、機動的に運用してこそ効果を発揮します。株価が本源的価値を下回っているときに多く買い、そうでないときは控える、あるいは買わない。適正な価格で買えば、消却される一株ごとに、残る株主一人ひとりの将来キャッシュフローに対する持分が高まります。定期配当は図の中で最も強いコミットメントです。市場は、配当開始を評価する以上に、減配を厳しく罰するからです。配当水準は好調な年ではなく、景気後退期にも維持できる水準に設定すべきです。
後編のご案内
後編では、自社株買いと浮動株、分配可能額、株式併合といったマイクロキャップ特有の注意点に加え、時価総額5,000万ドル未満から出発し、それぞれ約6〜17年の異なる期間で株価が約5.5〜22.7倍になった米国企業3社と、資本コストを開示した週に株価が2倍超となった西川ゴム工業の事例を、株価チャートとともに解説します。
後編「マイクロキャップ3社の実例と、確率を決めるもの」は、2026年10月23日午前8時(日本時間)公開予定です。
ホワイトペーパー全文(PDF)
本シリーズの全文(図表6点と出所の説明を収録)は、ホワイトペーパーとしてダウンロードいただけます。
図1は、Credit Suisse Investment Bank, Corporate Insights, “Capital Allocation: Paths to Value”(2021年)を基にSpirit Advisorsが再構成・作図したもので、各項目のコメントは当社によるものです。事例の数値は各社のSEC提出書類および開示資料に基づき、株価推移はYahoo FinanceおよびDigrinのデータ(配当調整なし、西川ゴム工業は株式分割調整後)によります。出所の説明は全文PDFをご参照ください。過去の株価実績は将来の結果を示唆するものではありません。
Spirit Advisors LLCは、米国市場への上場を目指す日本およびアジアの企業に対し、クロスボーダーIPOアドバイザリーサービスを提供しています。spiritadvisors.jp
本資料は情報提供のみを目的としたものであり、いかなる有価証券の売買の申込み、勧誘、推奨を構成するものではなく、法務、税務、投資に関する助言でもありません。言及した企業は公開情報に基づく事例であり、Spirit Advisorsの顧客ではありません。© 2026 Spirit Advisors LLC. All rights reserved.