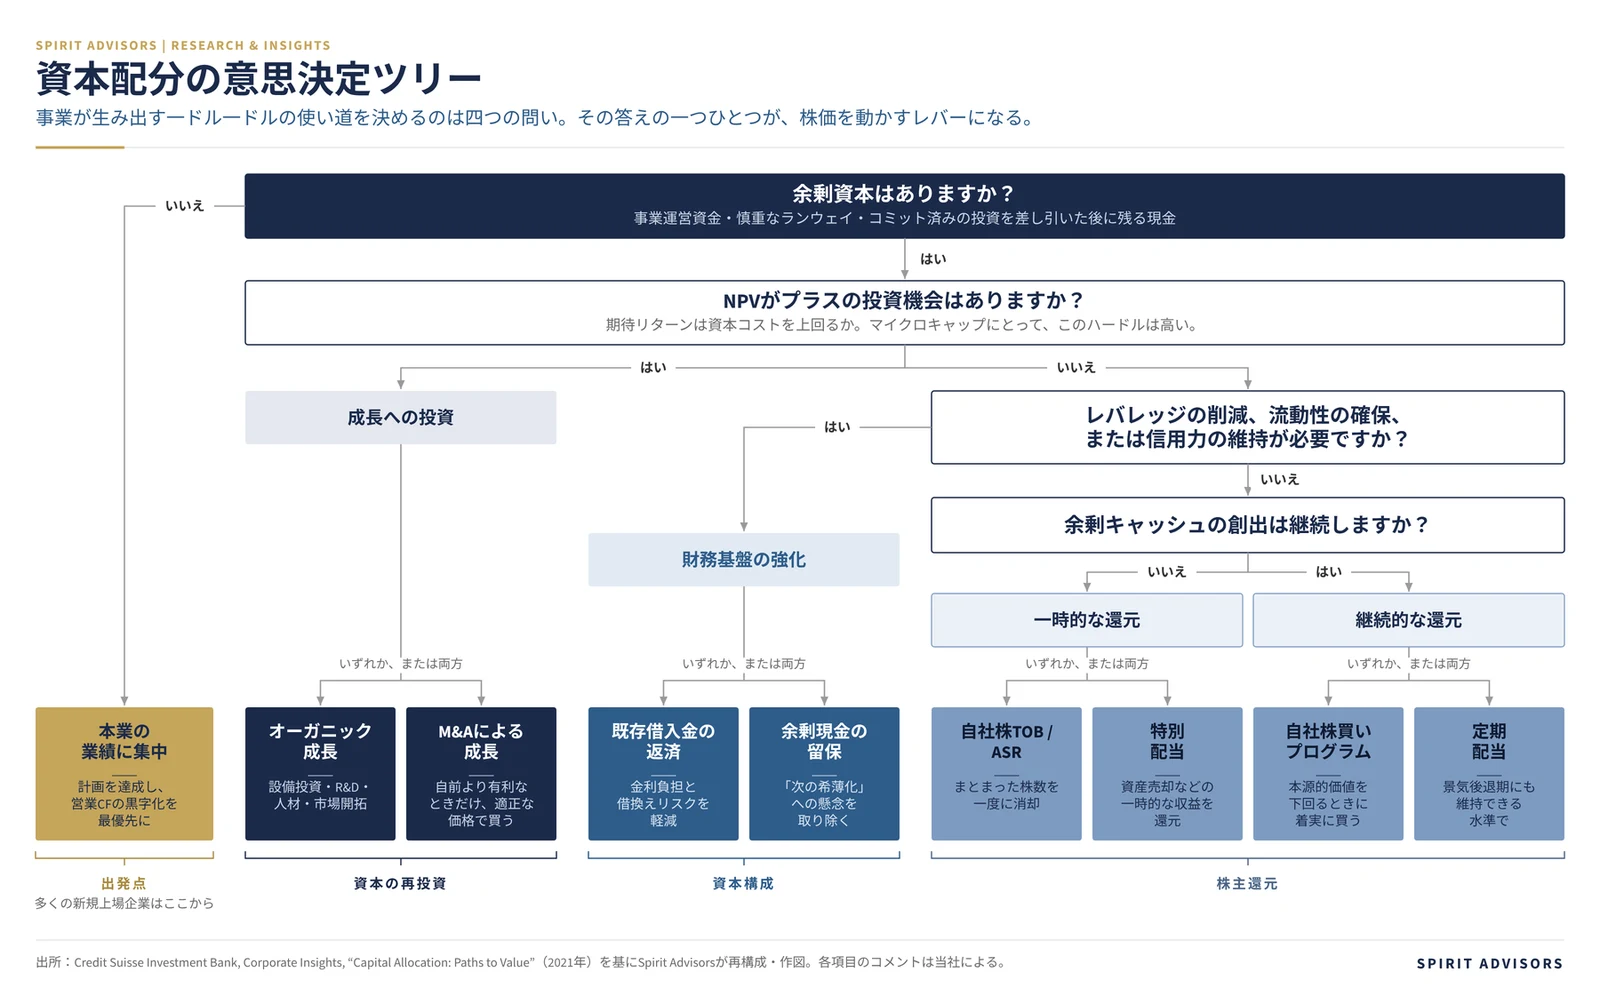
本稿は2回シリーズの後編です。前編では、株価は経営陣が設定できる「入力値」ではなく、キャッシュの創出、その使い道、投資家の注目の「結果」であることを示し、資本配分を四つの問い(余剰資本はあるか、資本コストを上回る再投資先はあるか、財務基盤の強化に充てる必要はあるか、その余剰は継続的か一時的か)として整理しました。後編では、それをマイクロキャップの現場に当てはめます。
マイクロキャップ特有の注意点
このフレームワークは普遍的です。ただし、マイクロキャップの規模で適用する際には、大型株向けの教科書が触れない制約があります。
自社株買いは浮動株を減らします。 一日の売買代金が5万ドル程度の銘柄は、会社が市場から株式を吸い上げても、投資しやすくはなりません。NASDAQの上場維持基準には、公開株式数、公開株式の時価総額、株主数の最低要件があり、積極的な自社株買いはその三つすべてを損ないかねません。また、SECのRule 10b-18は任意のセーフハーバーであり、原則として一日当たりの買付数量を直前4週間の一日平均売買高の25%以内とするなどの条件があります。ただし、所定の要件を満たす週1回のブロック買付けなどの例外があります。マイクロキャップの売買高では、意味のある規模の買付けに何か月もかかる場合があります。公開買付けは別の選択肢となります。Rule 10b5-1プランは取引の事前計画に役立ちますが、それ自体でRule 10b-18の条件が免除されるわけではありません。流動性への影響は、最初から判断に織り込むべきです。
分配可能額の所在を確認してください。 日本の発行体の場合、配当と自社株買いは会社法上の分配可能額によって制限され、決議・承認の手続きは定款によって異なります。ケイマン諸島などの海外持株会社の場合、判定の基準となるのは、キャッシュを生み出す事業子会社ではなく、上場している親会社です。何かを公表する前に、そのキャッシュが法的に株主まで届くことを確認してください。
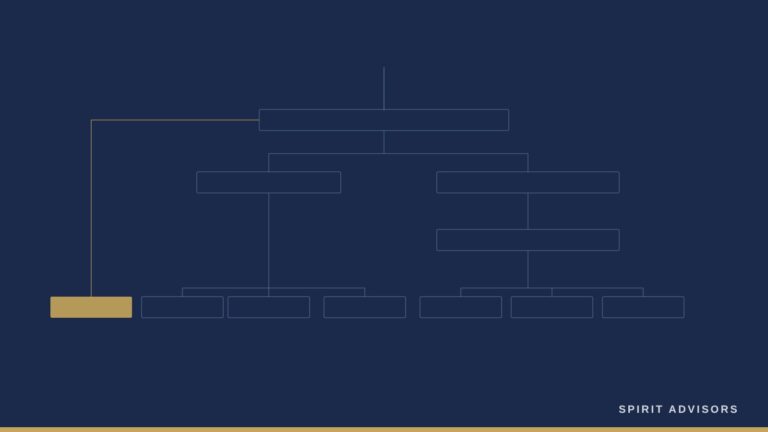
株式併合は資本配分の判断ではありません。 変わるのは株式数であって、事業ではありません。Nasdaqは2025年の規則改正により、直前1年以内に株式併合を実施した企業が最低買呼値1ドルの上場維持基準に抵触した場合、是正期間を付与せず、上場廃止の決定通知を発出することとしました。単に一日の終値が1ドルを下回っただけで直ちに適用されるものではありません。株式併合を繰り返し使える処方箋として扱うことは、今や上場廃止リスクを伴います。株式併合で稼げるのは時間だけです。結果を変えるのは、ツリーの中の判断だけです。
希薄化を伴う資金調達は、このツリーを逆回しにすることです。 資金調達そのものが問題なのではありません。図の左側にいる企業はいずれも、それが必要になり得ます。問題は、得られるリターンの計画を示さないまま、ディスカウントでの調達を繰り返すことです。市場は、経営陣がそれを認めるずっと前に、そのパターンを株価に織り込みます。
実際にはどう見えるか
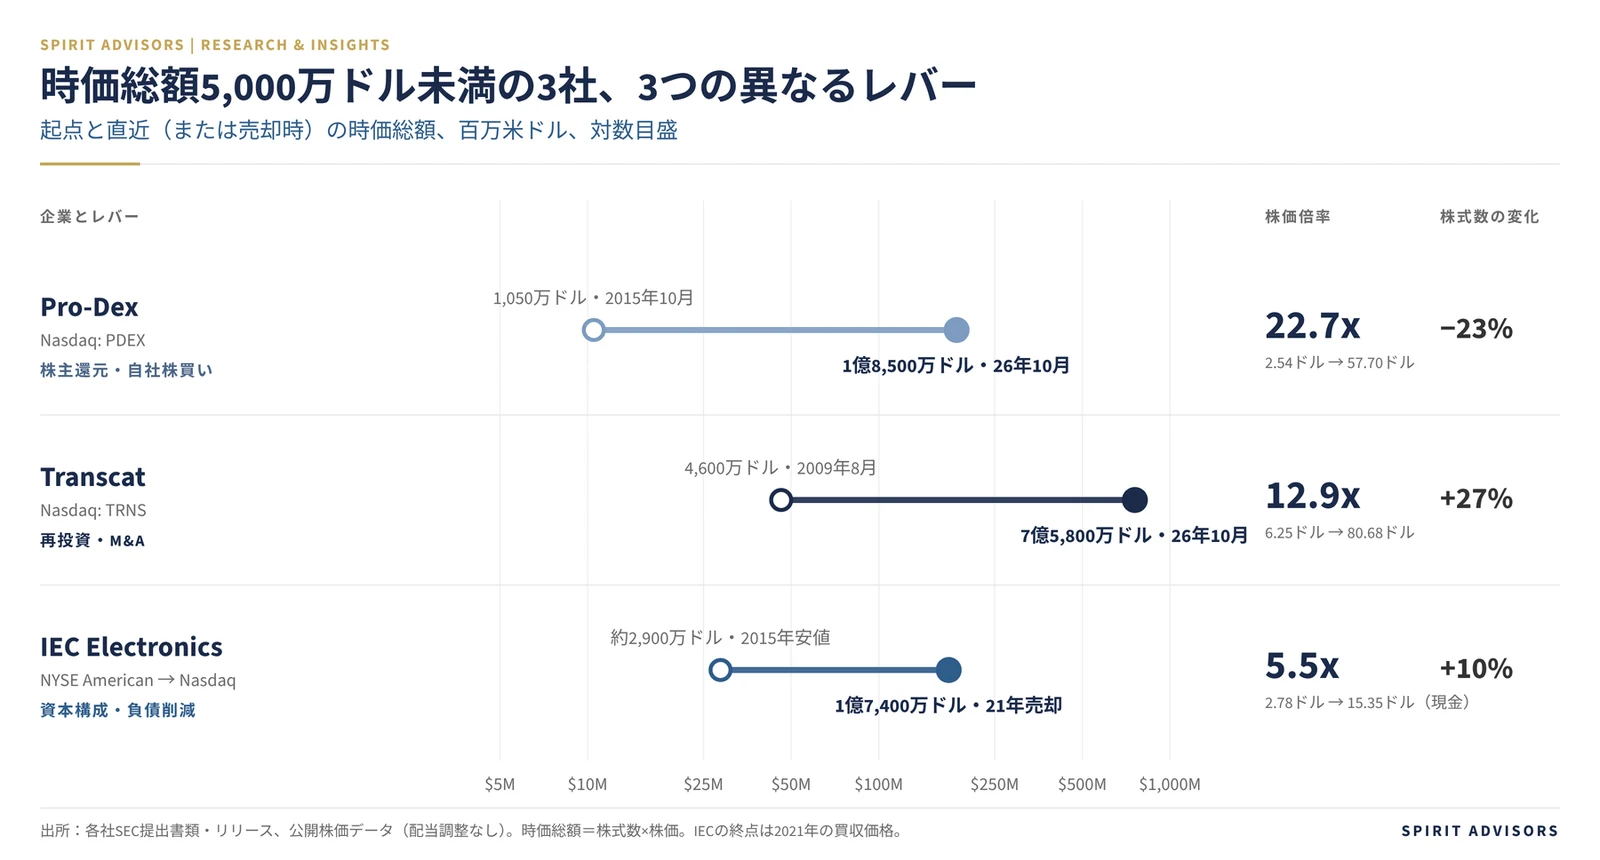
このフレームワークに取締役会で同意するのは簡単です。重要なのは、流動性が薄く誰も注目していない時価総額の最下層でも、それが機能するかどうかです。時価総額5,000万ドル未満から出発した米国上場企業3社の事例は、機能することを示唆しています。3社はそれぞれ図の異なるレバーを引きました。そして、いずれも単純な成功物語ではありません。
Pro-Dex:自社株買いの「資格」を得るまで
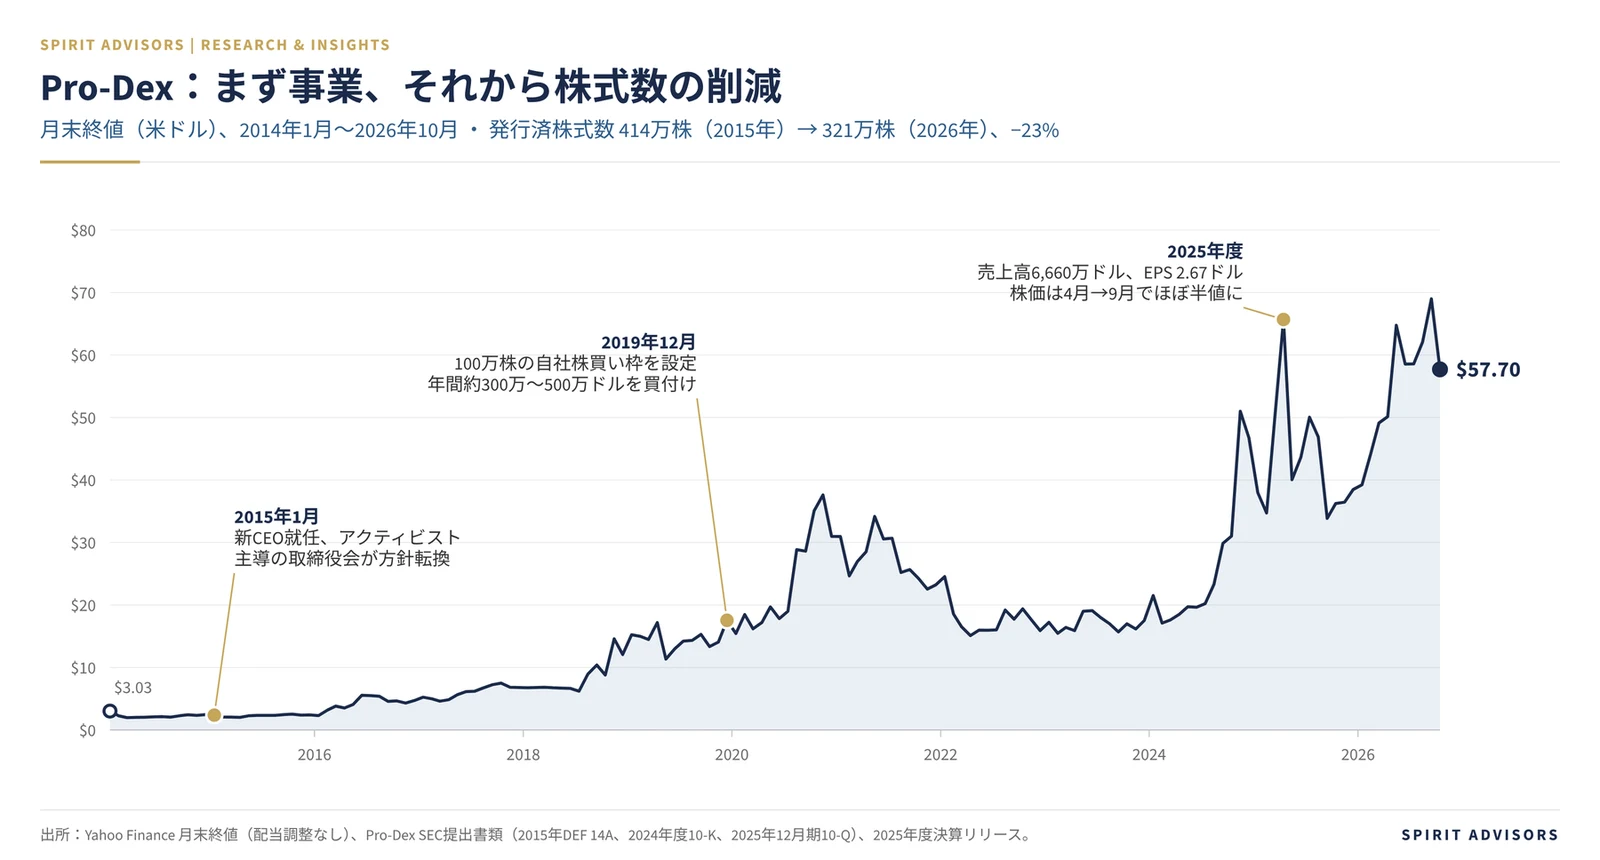
2015年末、NASDAQ Capital Marketに上場するカリフォルニアの電動手術器具メーカーPro-Dexは、発行済株式数約410万株、株価約2.50ドル、時価総額約1,000万ドル、手元現金はわずか約100万ドルという状況でした。新CEOとアクティビスト主導の取締役会は、まず地味な仕事から着手しました。事業を立て直し、受託製造の基盤から売上を伸ばしたのです。事業が余剰キャッシュを生むようになると、取締役会はそれを着実な自社株買いに充てました。それまでの買付けに加え、2019年12月に100万株の自社株買い枠を設定し、以降もほとんどの年度で年間約300万〜500万ドルを自社株買いに投じています。2026年初めまでに株式数は約23%減少して320万株となり、2025年度の売上高は6,660万ドル、希薄化後EPSは2.67ドルに達しました。2026年10月の株価は57.70ドルで、2015年の水準の約23倍、2026年1月27日時点の株式数を用いた参考時価総額は約1億8,500万ドルです。注意点もあります。上昇の多くは自社株買いそのものより利益成長によるものであり、同社は特定の大口顧客への依存度が高く、直近の買付けの一部は借入で賄われ、株価は2025年4月から9月にかけてほぼ半値になりました。それでも、その順序はまさに図のとおりです。まず事業、そしてキャッシュが真に余剰となってから自社株買い。
Transcat:再投資、そして流動性
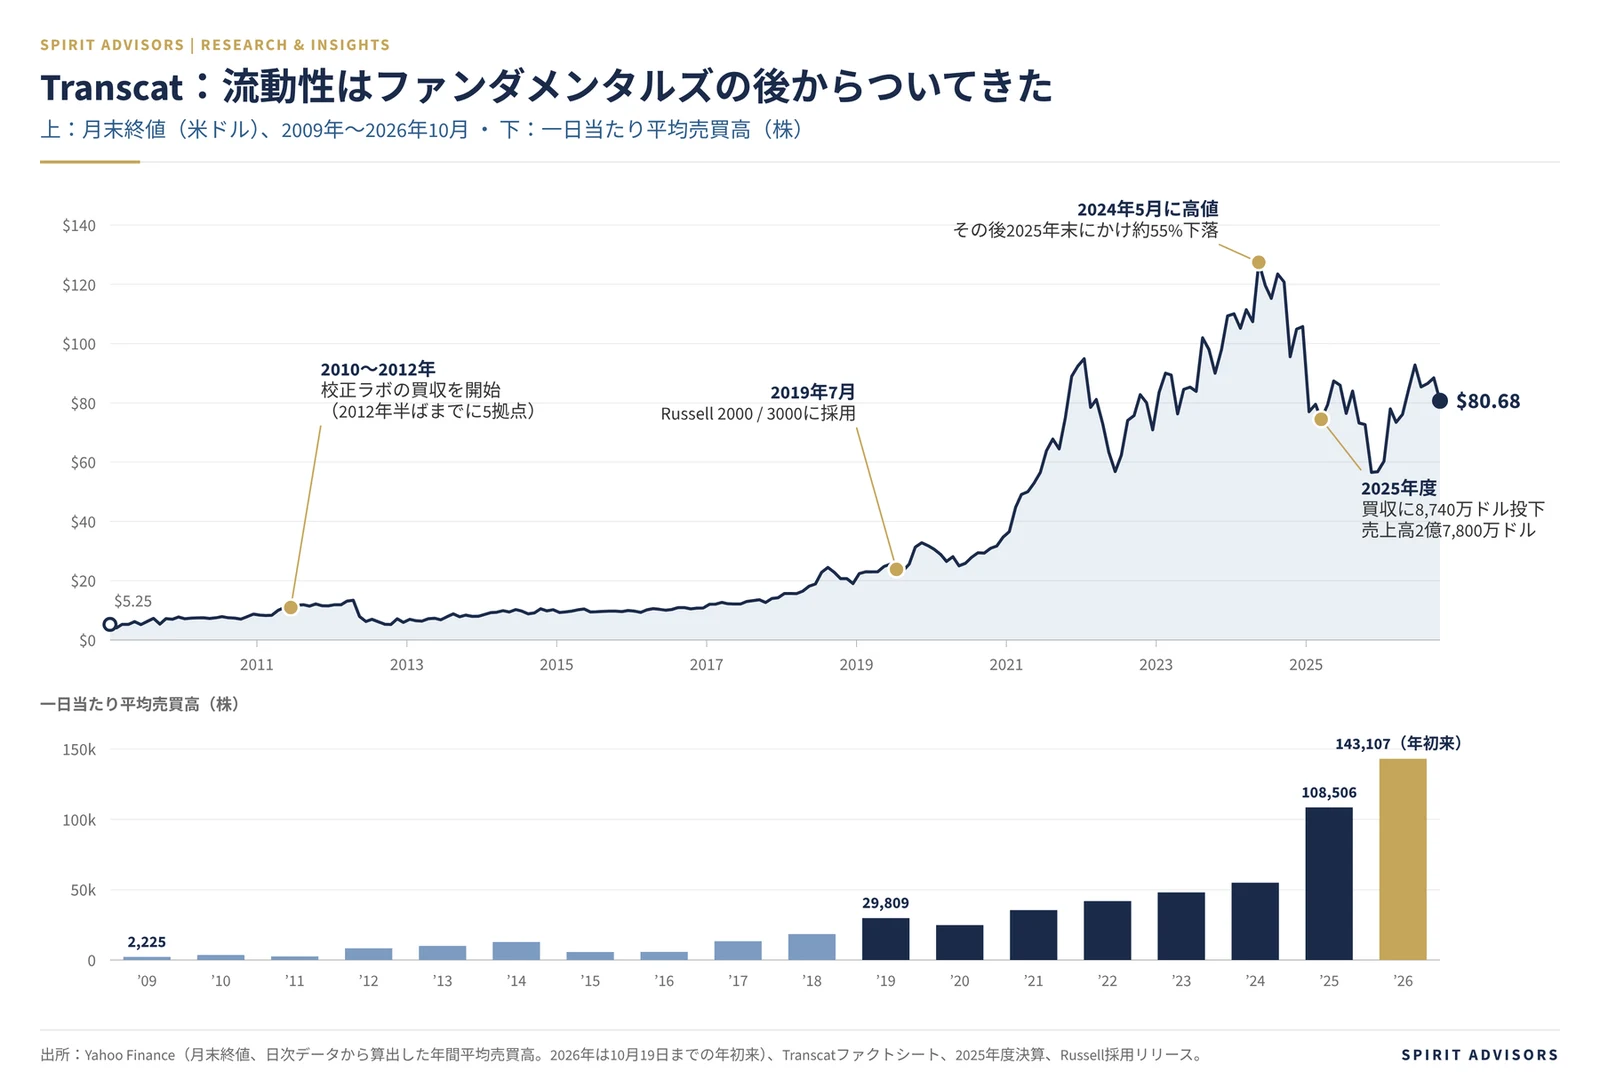
校正サービスと計測機器を手掛けるTranscatは、2009年8月時点で時価総額4,600万ドル、株価6.25ドル、一日の平均売買高はわずか833株の企業でした。同社の資本は図の左側、すなわち校正ラボの継続的な買収と、サービス事業のオーガニック成長に投じられました。売上高は2009年度の7,500万ドルから2025年度には2億7,800万ドルへ拡大しました。その過程で、同社は2019年7月にRussell 2000およびRussell 3000に採用され、現在ではアナリストのカバレッジがあり、株主の大半が機関投資家です。2026年10月19日の終値は80.68ドル、Excel記載の939万株を用いた参考時価総額は約7億5,800万ドルで、直近の一日当たり売買高はおおむね10万株前後です。これこそ、すべてのマイクロキャップが望む流動性の変化であり、それはファンダメンタルズに先行したのではなく、後からついてきました。Transcatは「対価」の論点も示しています。成長資金に株式を使ったことで株式数は約27%増えましたが、売上高と時価総額も大きく増加しました。ただし、株価の推移だけで、買収のリターンが発行株式の資本コストを上回ったとまでは判断できません。また、株価は2024年の高値を大きく下回っており、再評価が一直線には進まないことも示しています。
IEC Electronics:立て直し、財務改善、上場市場の移行、売却
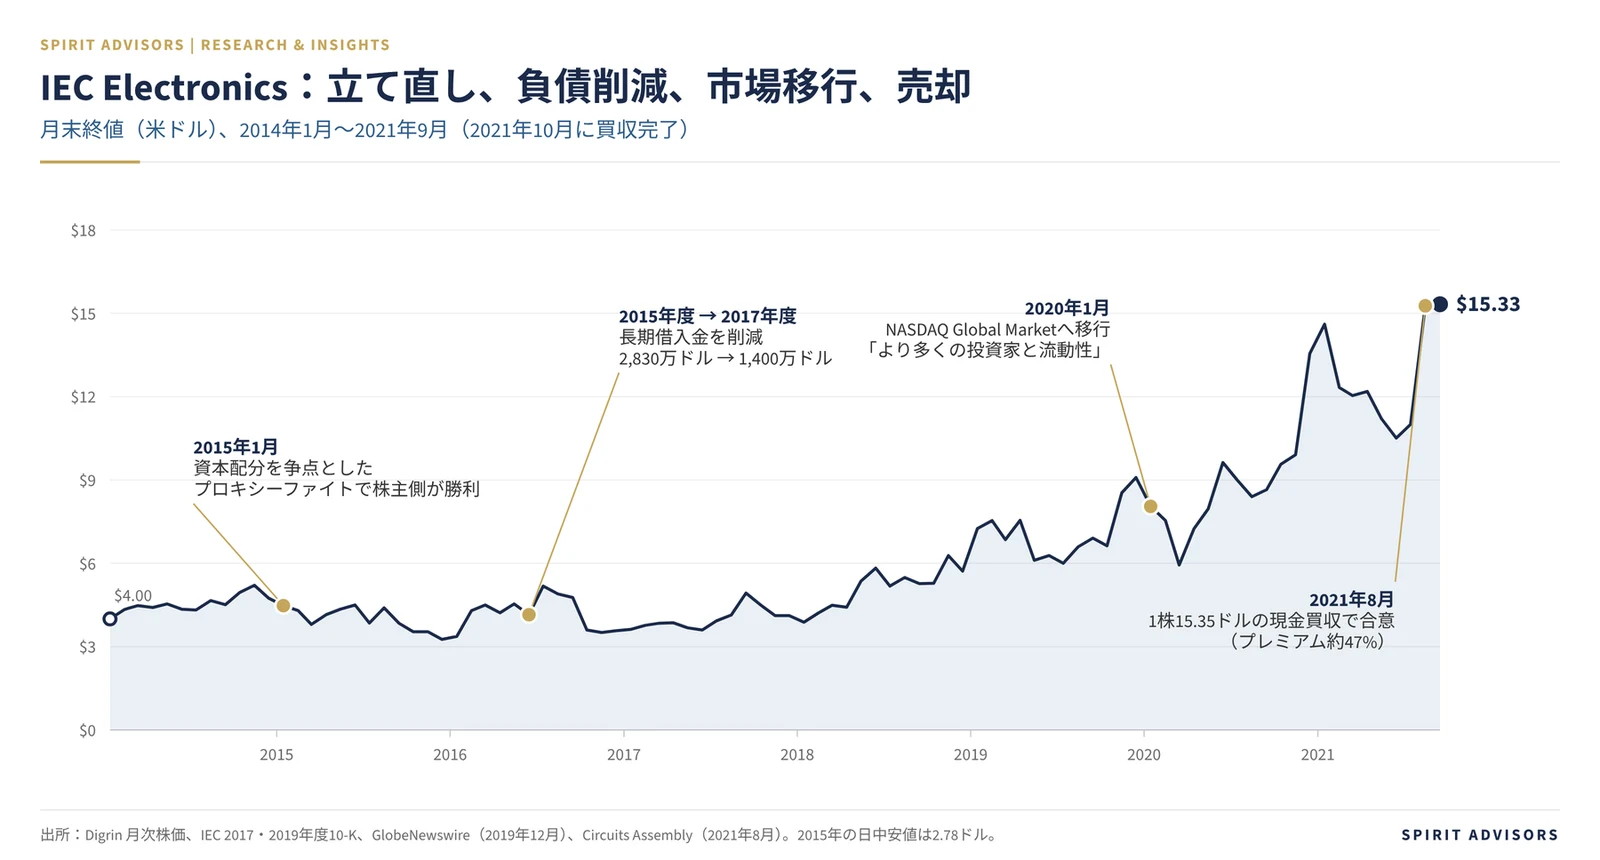
航空宇宙・防衛・医療向けの電子機器受託製造を手掛けるIEC Electronicsでは、2015年初め、資本配分の失敗を争点としたアクティビスト株主とのプロキシーファイトで経営側が敗れました。新しい取締役会と経営陣は、図の中央が示すとおりのことを行いました。事業を立て直し、長期借入金を2015年度の2,830万ドルから2017年度には1,400万ドルまで削減したのです。2015年の安値時点で、市場は同社を約2,900万ドルと評価していました。財務基盤を立て直した後、IECは再投資に転じ、売上高を2017年度の9,650万ドルから2019年度の1億5,700万ドルへ伸ばし、2020年1月にはNYSE AmericanからNASDAQ Global Marketへ上場市場を移しました。移行の発表に際し、経営陣は、より多くの機関投資家の目に触れることと流動性の向上を狙いとして明言しています。2021年8月、Creation TechnologiesがIECを1株15.35ドルの現金で買収することで合意しました。株式価値は約1億7,400万ドル、買収価格は2015年の安値の約5.5倍でした。ただし、長期借入金は2019年度に2,890万ドルへ再び増加しています。2017年度までの削減にはセール・アンド・リースバックも関係しており、金融債務全体が一貫して減少した事例ではありません。
日本でも同じことが起きている
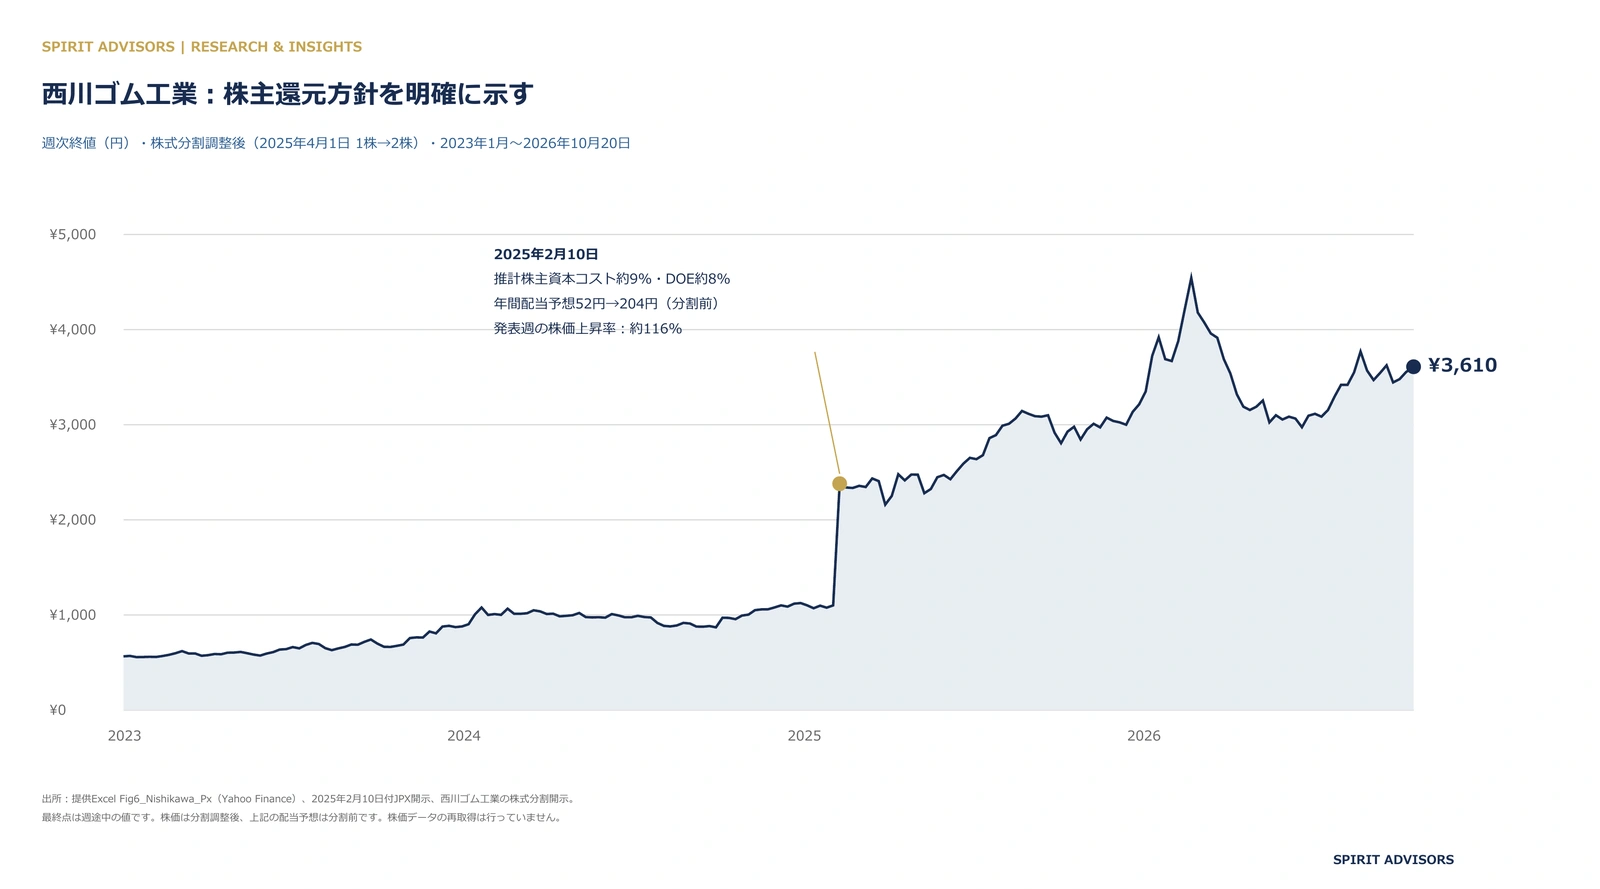
同じ論理は東京でも市場を変えつつあります。東京証券取引所が2023年3月、プライム市場・スタンダード市場の上場企業に対して資本コストや株価を意識した経営の実現を要請して以来、PBR1倍割れの企業の取締役会は、同じ四つの問いに公の場で向き合うことを求められています。西川ゴム工業はその分かりやすい例です。同社は2025年2月、推計株主資本コストを約9%と開示し、PBR1倍以上、ROE9%以上を目標に掲げ、60%超の自己資本比率を株主還元を通じて55%程度まで引き下げる方針を示し、連結DOE(株主資本配当率)約8%の配当方針を採用しました。当期の年間配当予想は1株52円から204円へ引き上げられ、前期実績は44円でした(これらの配当額はいずれも株式分割前の基準です)。株価はストップ高となり、発表週のうちに2倍超に上昇し、その後も上昇を続けました。この発表によって、四つ目の問いに対する経営陣の方針が明確になりました。ただし、株価の反応だけで、配当方針と同時期のほかの発表や市場要因の影響を切り分けることはできません。
エンジンとトランスミッション
これらはいずれも、IRに取って代わるものではありません。変わるのは、IRの役割です。
ファンダメンタルズをエンジン、IRをトランスミッション(変速機)と考えてください。最終的に株価を支えるのは、事業が生み出すキャッシュフローだけです。資本配分は、そのキャッシュがどのように株主に届くかを決めます。IRは、それが起きたときに何人の投資家が見ているかを決めます。キャッシュフローの裏付けのない力強いストーリーは単なるプロモーションであり、市場はいずれそれを見抜きます。ストーリーのない力強いキャッシュフローは「まだ発見されていない企業」であり、その状態は長く続き得ます。
本源的価値を下回る自社株買いによる持分の増加は、市場がすぐに再評価するかどうかに左右されません。本源的価値を下回る価格で自社株買いを続ける企業を市場が再評価しなくても、残る株主一人ひとりの事業に対する持分は四半期ごとに増えていきます。持続可能な定期配当は、配当収入を重視する投資家の関心を引く可能性があります。ただし、配当そのものが新たな価値を生むわけではなく、株価の下限を保証するものでもありません。これこそ、マイクロキャップの規模でこうした仕組みが強力である理由です。市場が気づいていようがいまいが、効果は積み上がっていきます。優れたIRは、その待ち時間を短くします。一貫したガイダンス、米国時間帯での決算説明会、日本語と同時の英文開示、原則としてForm 10-Qの提出義務がないNasdaq上場の外国民間発行体(FPI)による任意の四半期アップデート(年次報告、半期財務情報および該当するForm 6-Kの開示義務は別途あります)、小型株投資家が実際に投資先を探しているマイクロキャップ向けカンファレンスへの参加、そして、いずれはアナリストのカバレッジ。そのそれぞれが、ストーリーに関心を持つ投資家の数を増やし、価値が株価に表れるまでの速度を上げます。
肝心なのは順序です。ファンダメンタルズが一番、資本配分が二番、発信の増幅が三番。これを逆にし、実力で得る前に注目を買おうとする企業は、たいてい注目が薄れるとともに株価も下がっていくことになります。
確率を決めるのは企業自身
よく経営されたマイクロキャップが、どの四半期においても適正な価値で取引される保証はありません。しかし、十分に長い時間軸で見れば、確率を決めるのは市場ではありません。企業自身です。築き上げるキャッシュフロー、それを四つの問いに通す規律、そして適切な投資家に見てもらうための努力によって決まります。経営陣が株価を投票で引き上げることはできません。しかし、市場が株価を低く抑え続けることを、非常に難しくすることはできます。
Spirit Advisorsは、米国上場の前後を通じて、日本およびアジアの企業をご支援しております。上場準備やSEC登録から、上場後の資本政策、投資家コミュニケーションまでを手掛けております。「これまで築いてきた価値が、なぜ市場で十分に評価されないのか」とお考えでしたら、まずはこの意思決定ツリーからお話を始めさせていただければ幸いです。
ホワイトペーパー全文(PDF)
本シリーズの全文(図表6点と出所の説明を収録)は、ホワイトペーパーとしてダウンロードいただけます。
図1は、Credit Suisse Investment Bank, Corporate Insights, “Capital Allocation: Paths to Value”(2021年)を基にSpirit Advisorsが再構成・作図したもので、各項目のコメントは当社によるものです。事例の数値は各社のSEC提出書類および開示資料に基づき、株価推移はYahoo FinanceおよびDigrinのデータ(配当調整なし、西川ゴム工業は株式分割調整後)によります。出所の説明は全文PDFをご参照ください。過去の株価実績は将来の結果を示唆するものではありません。
Spirit Advisors LLCは、米国市場への上場を目指す日本およびアジアの企業に対し、クロスボーダーIPOアドバイザリーサービスを提供しています。spiritadvisors.jp
本資料は情報提供のみを目的としたものであり、いかなる有価証券の売買の申込み、勧誘、推奨を構成するものではなく、法務、税務、投資に関する助言でもありません。言及した企業は公開情報に基づく事例であり、Spirit Advisorsの顧客ではありません。© 2026 Spirit Advisors LLC. All rights reserved.